Was müssen Freiberufler und Selbstständige steuerlich wissen?
Freiberufler und Gewerbetreibende zahlen beide Einkommensteuer auf ihren Gewinn. Gewerbetreibende zahlen zusätzlich Gewerbesteuer. Wer bis zu bestimmten Umsätzen bleibt, kann die Kleinunternehmerregelung nutzen und muss keine Umsatzsteuer ausweisen. Gewinne senken sich vor allem durch vollständig dokumentierte Betriebsausgaben und die richtige Abschreibung.
Stand: Oktober 2026. Der Beitrag gibt einen Überblick und ersetzt keine Steuerberatung. Einzelne Regeln hängen von deiner Tätigkeit und Rechtsform ab.
Direkt zum Abschnitt: Freiberuf oder Gewerbe · Kleinunternehmer · Betriebsausgaben · Abschreibung · Häufige Fehler
Freiberuf oder Gewerbe: der Unterschied
Freiberufler üben eine Tätigkeit im Sinne von § 18 EStG aus, zum Beispiel beratend, künstlerisch oder lehrend. Sie ermitteln ihren Gewinn meist per Einnahmenüberschussrechnung und zahlen keine Gewerbesteuer. Gewerbetreibende melden ein Gewerbe an, zahlen Gewerbesteuer und müssen ab bestimmten Größen bilanzieren. Ob deine Tätigkeit freiberuflich ist, entscheidet im Zweifel das Finanzamt. Lass das bei der Gründung klären, denn eine spätere Einordnung als Gewerbe kann rückwirkend Steuern auslösen.
Kleinunternehmerregelung: Grenzen seit 2025
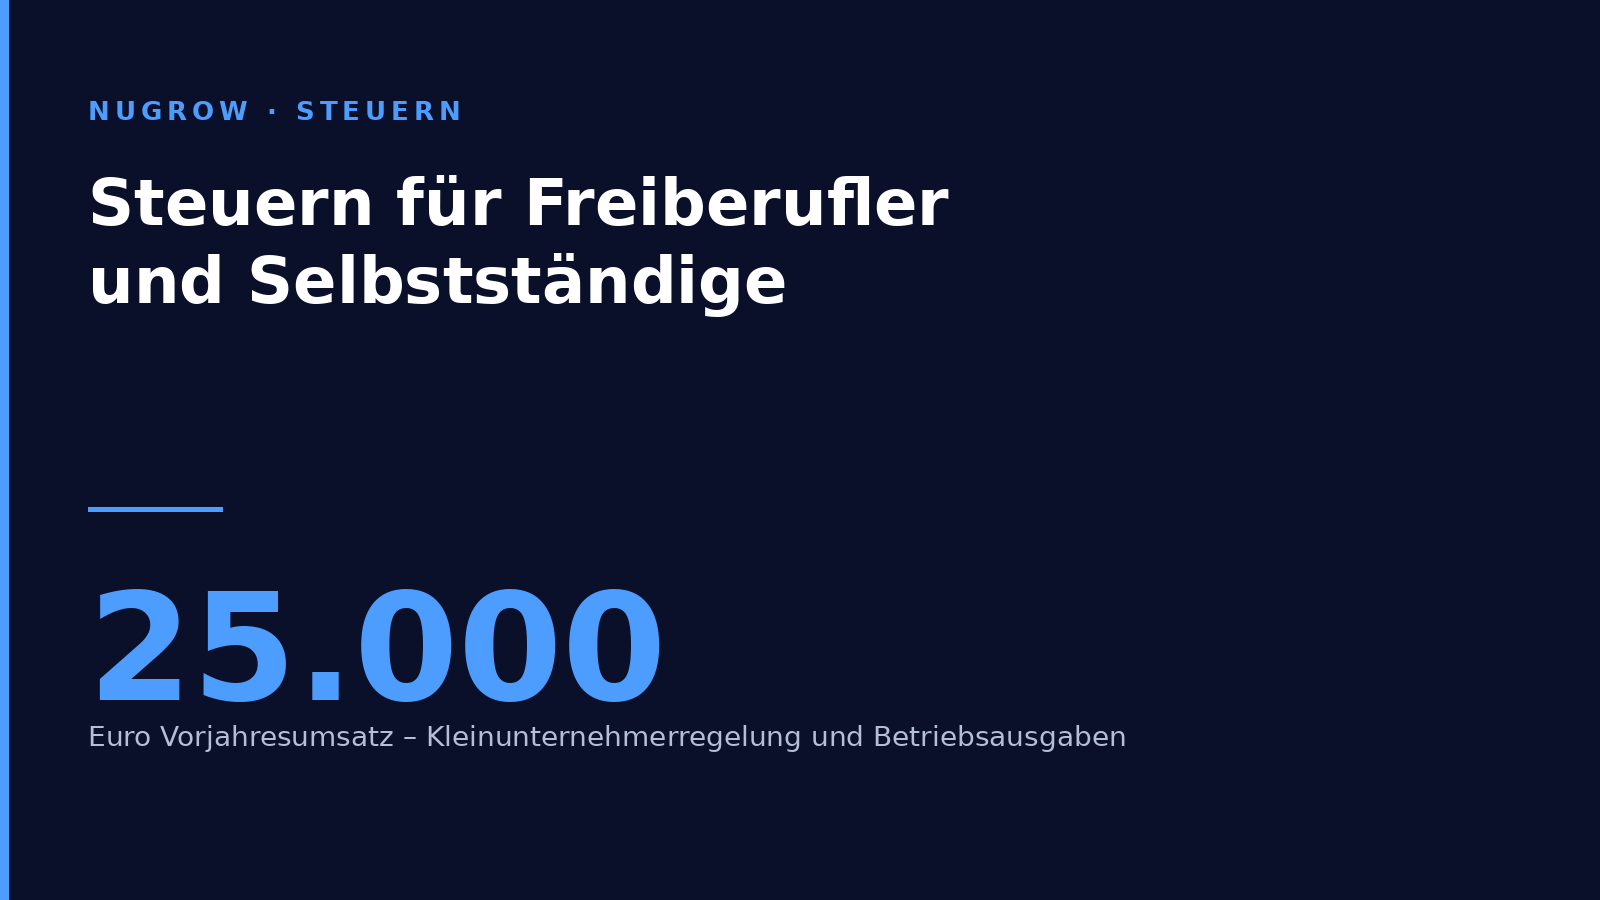
Seit dem 1. Januar 2025 gilt nach § 19 UStG: Dein Nettoumsatz darf im Vorjahr höchstens 25.000 Euro betragen und im laufenden Jahr voraussichtlich höchstens 100.000 Euro. Die früheren Bruttogrenzen von 22.000 und 50.000 Euro sind damit abgelöst. Quelle: IHK Schwerin.
Als Kleinunternehmer weist du keine Umsatzsteuer aus, gibst keine regelmäßige Umsatzsteuervoranmeldung ab und musst keine E-Rechnungen ausstellen. Dafür kannst du auch keine Vorsteuer ziehen. Das lohnt sich vor allem bei Kunden, die ohnehin keine Umsatzsteuer abziehen können, etwa Privatpersonen. Bei Geschäftskunden ist die Regelbesteuerung oft günstiger, weil du die Vorsteuer aus deinen Ausgaben zurückbekommst. Mehr zu den Rechnungsregeln: E-Rechnung statt PDF per Mail.
Betriebsausgaben: was du absetzen kannst
Betriebsausgaben mindern deinen Gewinn und damit die Steuer. Absetzbar ist, was betrieblich veranlasst ist, zum Beispiel:
- Arbeitsmittel, Software und Büromaterial
- Fortbildungen und Fachliteratur
- betriebliche Versicherungen und Beiträge
- Fahrtkosten und Reisen mit betrieblichem Anlass
- Telefon, Internet und Beratungskosten
- Homeoffice-Pauschale oder Arbeitszimmer, jeweils unter den gesetzlichen Voraussetzungen
Entscheidend ist die Dokumentation. Hebe jeden Beleg auf, trenne private und betriebliche Ausgaben konsequent und halte den betrieblichen Anlass bei Bewirtung und Reisen fest. Mit einer sauberen Buchhaltung geht das deutlich schneller, siehe DATEV-Alternativen für Startups.
Abschreibung: GWG und Investitionsabzugsbetrag
Für Anschaffungen gelten feste Wertgrenzen nach § 6 EStG:
- Bis 800 Euro netto: Geringwertige Wirtschaftsgüter (GWG) setzt du im Jahr der Anschaffung voll ab.
- Über 250 bis 1.000 Euro netto: Alternativ kannst du einen Sammelposten bilden, der über fünf Jahre mit je einem Fünftel aufgelöst wird.
- Darüber: Das Wirtschaftsgut wird über die Nutzungsdauer abgeschrieben.
Die Grenzen laut Steuerschroeder (Rechtsstand Juni 2026). Außerdem kannst du für geplante Anschaffungen beweglicher Wirtschaftsgüter einen Investitionsabzugsbetrag von bis zu 50 Prozent der voraussichtlichen Kosten vorab gewinnmindernd ansetzen, wenn dein Gewinn die gesetzliche Grenze nicht überschreitet. Die Anschaffung muss tatsächlich folgen, sonst wird der Abzug rückgängig gemacht.
Häufige Fehler
- Fehlende oder unvollständige Belege und private Ausgaben im Betrieb.
- Veraltete Grenzen: Wer noch mit 22.000 und 50.000 Euro rechnet, wechselt womöglich unnötig in die Regelbesteuerung.
- Keine Rücklage für Steuern: Einkommensteuer-Nachzahlungen und Vorauszahlungen belasten die Liquidität. Plane sie mit ein, wie im Beitrag Cashflow-Management beschrieben.
- Falsche Einordnung als Freiberufler, obwohl gewerbliche Anteile bestehen.
Für Startups in der GmbH gelten andere Regeln. Einen Überblick gibt der Beitrag Steuerliche Optimierung für Startups.
Häufige Fragen
Welche Grenzen gelten für die Kleinunternehmerregelung?
Seit 2025 darf der Nettoumsatz im Vorjahr höchstens 25.000 Euro betragen und im laufenden Jahr voraussichtlich höchstens 100.000 Euro. Die früheren Grenzen von 22.000 und 50.000 Euro sind abgelöst.
Bis zu welchem Betrag kann ich Anschaffungen sofort absetzen?
Geringwertige Wirtschaftsgüter bis 800 Euro netto können im Jahr der Anschaffung voll abgesetzt werden. Zwischen 250 und 1.000 Euro netto ist alternativ ein Sammelposten möglich, der über fünf Jahre aufgelöst wird.
Zahlen Freiberufler Gewerbesteuer?
Nein. Gewerbesteuer fällt nur bei gewerblichen Einkünften an. Freiberufler zahlen Einkommensteuer und je nach Umsatzsteuerstatus Umsatzsteuer.
Quellen und Stand
Kleinunternehmergrenzen nach IHK Schwerin, GWG-Grenzen nach Steuerschroeder, Rechtsgrundlagen §§ 18, 19 UStG und §§ 6, 7g EStG. Prüfe aktuelle Werte vor Entscheidungen mit deiner Steuerberatung. Stand: Oktober 2026.