Das Mandat auf einen Blick
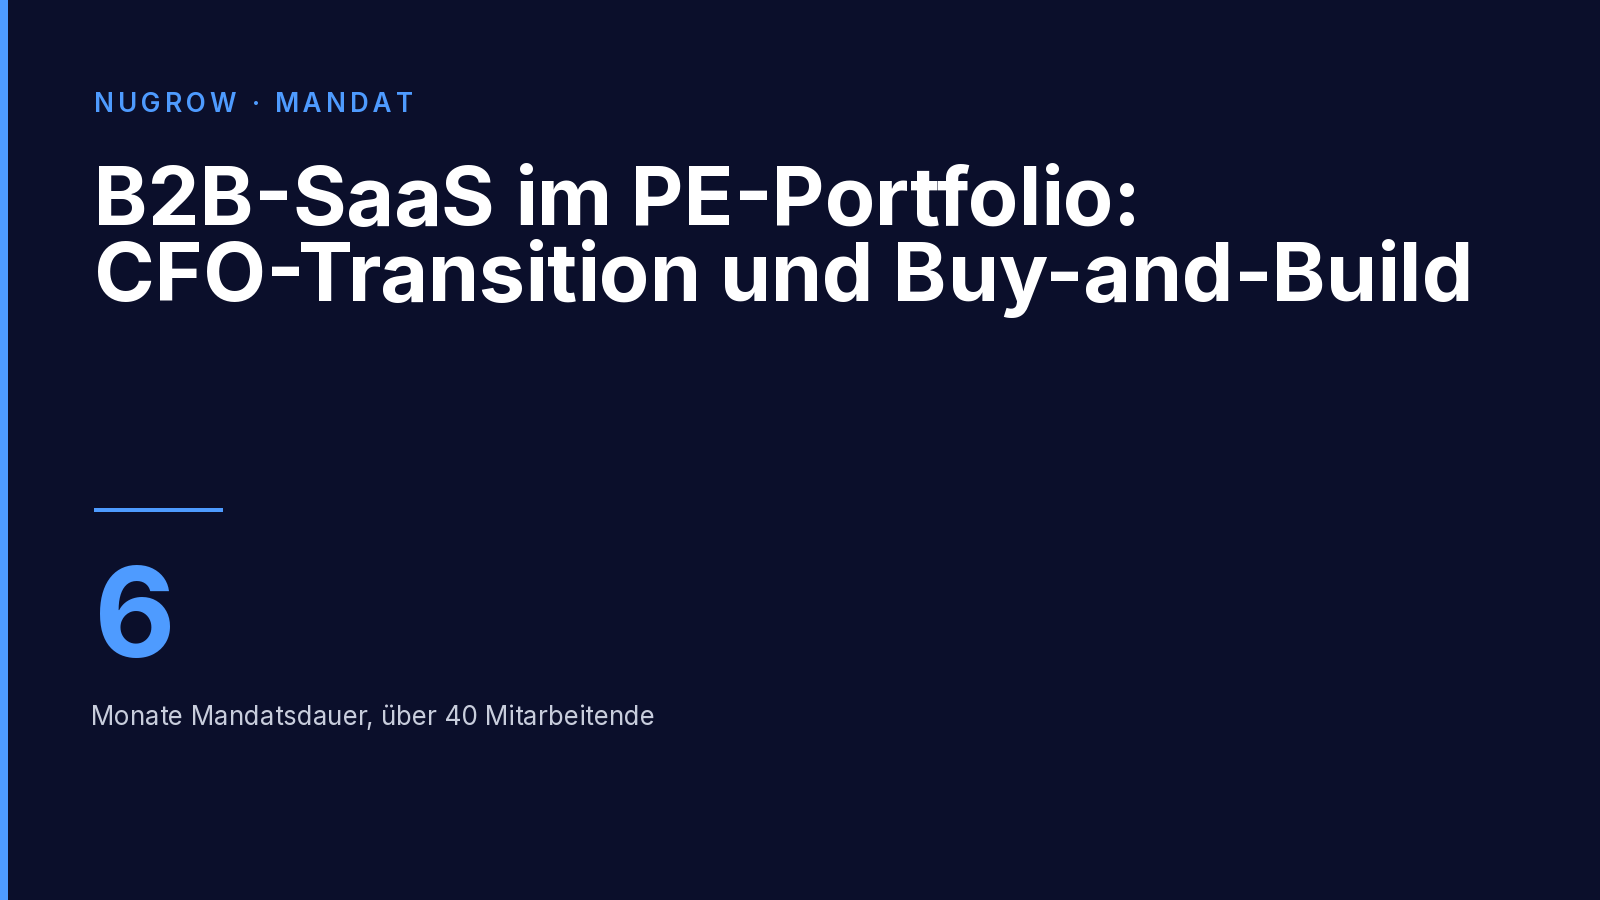
Ein PE-finanziertes B2B-SaaS-Unternehmen mit über 40 Mitarbeitenden benötigte Finanzführung während einer CFO-Transition. Im sechsmonatigen Mandat wurden Reporting, Forecasting und ein Kennzahlensystem nach dem Standard des Gesellschafters aufgebaut. Hinzu kamen die finanzseitige Begleitung von Zukäufen und der Umstellung vom Lizenz- auf das SaaS-Preismodell. Ein ähnlich gelagertes Mandat beschreibt die Case Study zur Finanzführung während Zukäufen.
- B2B-SaaS; über 40 Mitarbeitende
- Gesellschafter: Private Equity
- Mandat: Interim CFO, Transition und Post-Merger-Integration
- Dauer: sechs Monate
Direkt zum Abschnitt: Ausgangslage und Auftrag · Dokumentierter Leistungsumfang · Dokumentierte Ergebnisse · Auftrag und Rollenbedarf · Fragen zur Besetzung
Ausgangslage und Auftrag
Buy-and-Build und der Wechsel zu wiederkehrenden Erlösen liefen parallel. Die operative Verantwortung für die Finanzabteilung musste deshalb mit den Informationsanforderungen von Geschäftsführung und Gesellschafter verbunden werden.
Dokumentierter Leistungsumfang
- Operative Verantwortung für die Finanzabteilung und Sparring mit Geschäftsführung und Gesellschafter.
- Aufbau von Reporting, Forecasting und Kennzahlensystem nach dem Standard des Gesellschafters.
- Strukturierung der Finanzorganisation, Prozesse und Systeme.
- Finanzseitige Begleitung der Buy-and-Build-Strategie und der Umstellung des Preismodells.
Dokumentierte Ergebnisse
Die veröffentlichte Mandatsbeschreibung dokumentiert den Aufbau der Berichts- und Planungsinstrumente sowie die Begleitung der beiden strategischen Vorhaben. Eine bezifferte Verbesserung von EBITDA, Cash oder Abschlussdauer ist nicht veröffentlicht.
Finanzführung während zweier Veränderungen
- CFO-Transition: Operative Verantwortung für die Finanzabteilung und Sparring mit Geschäftsführung und Gesellschafter.
- PE-Reporting: Aufbau von Reporting, Forecasting und Kennzahlensystem nach dem Standard des Gesellschafters.
- Buy-and-Build und SaaS-Preismodell: Finanzseitige Begleitung der Zukäufe und der Umstellung vom Lizenz- auf das SaaS-Modell.
Der Auftrag verband einen Übergang in der Finanzführung mit dem Aufbau von Steuerungsinstrumenten. Aus dem dokumentierten Umfang lässt sich ableiten, warum eine reine Modellerstellung die Aufgabe nicht abgedeckt hätte: Es ging zugleich um die Verantwortung für die Finanzorganisation und die Abstimmung mit dem Gesellschafter.
Drei Fragen für eine vergleichbare Besetzung
Die folgenden Fragen sind eine Entscheidungshilfe für ein neues Mandat. Sie beschreiben keine zusätzlich belegten Projektschritte des dargestellten Falls.
- Welche Entscheidungen übernimmt die Übergangslösung und welche verbleiben bei Geschäftsführung oder Fonds?
- Welche Reporting-Definitionen müssen über bestehende und neu erworbene Gesellschaften hinweg gelten?
- Wie werden die Annahmen des veränderten Erlösmodells im Forecast nachvollziehbar gemacht?
CFO-Übergabe mit sechs Arbeitspaketen vorbereiten
Einordnung für ähnliche Aufgaben
Für Finance Operating Partner ist hier die Verbindung von operativer Finanzführung und verlässlichem Gesellschafterreporting relevant. Bei vergleichbaren Aufgaben sollten Reporting-Definitionen, die Behandlung neuer Gesellschaften und die Planannahmen zum Erlösmodell gemeinsam abgestimmt werden. Das sind fachliche Ableitungen für ähnliche Situationen, keine zusätzliche Beschreibung einzelner Schritte dieses Mandats.
Passende Unterstützung und Arbeitsvorlagen
- Finance-Unterstützung für PE-Portfolios
- PE-Reporting-Paket mit Excel-Vorlage
- Finance Assessment vor dem Aufbau
Die Ausgangslage deiner Finanzfunktion besprechen
Quelle und Abgrenzung
Anonymisierte Fallbeschreibung auf Basis der veröffentlichten Interim-CFO-Referenzen von nugrow. Die Ergebnisse beziehen sich auf das gesamte Mandat; einzelne Zwischenstände und nicht veröffentlichte Kundendaten werden nicht ergänzt.
Häufige Fragen
Für welche Situation ist dieser Mandatsfall relevant?
Der Auftrag verband einen Übergang in der Finanzführung mit dem Aufbau von Steuerungsinstrumenten. Aus dem dokumentierten Umfang lässt sich ableiten, warum eine reine Modellerstellung die Aufgabe nicht abgedeckt hätte: Es ging zugleich um die Verantwortung für die Finanzorganisation und die Abstimmung mit dem Gesellschafter.
Sind zusätzliche Ergebniskennzahlen veröffentlicht?
Der Fall nennt die dokumentierten Aufgaben, die Mandatsdauer und gegebenenfalls die Finanzierungsrunde. Zusätzliche Verbesserungen von EBITDA, Liquidität, Abschlussdauer oder Forecast-Genauigkeit werden daraus nicht abgeleitet.