Was bedeutet Cashflow-Management?
Cashflow-Management steuert, wann Geld ins Unternehmen kommt und wann es abfließt. Ziel ist, jederzeit zahlungsfähig zu bleiben, auch wenn der Gewinn gut aussieht. Die wichtigsten Hebel sind kürzere Zahlungsziele bei Kunden, konsequentes Mahnen, bewusst genutzte Lieferantenziele und eine Reserve für schwache Monate.
Direkt zum Abschnitt: Gewinn und Cashflow · Forderungen · Verbindlichkeiten · Reserve und Vorschau
Gewinn ist nicht Cashflow
Der Gewinn ist ein Rechenwert aus Erträgen und Aufwendungen. Der Cashflow zeigt die tatsächlichen Ein- und Auszahlungen. Er besteht aus drei Teilen: dem operativen Cashflow aus dem laufenden Geschäft, dem Cashflow aus Investitionen und dem Cashflow aus Finanzierung, etwa Darlehen oder Gesellschafterzahlungen. Warum beides auseinanderlaufen kann, zeigt der Beitrag EBITDA steigt, Liquidität sinkt.
Hebel 1: Forderungen schneller einziehen
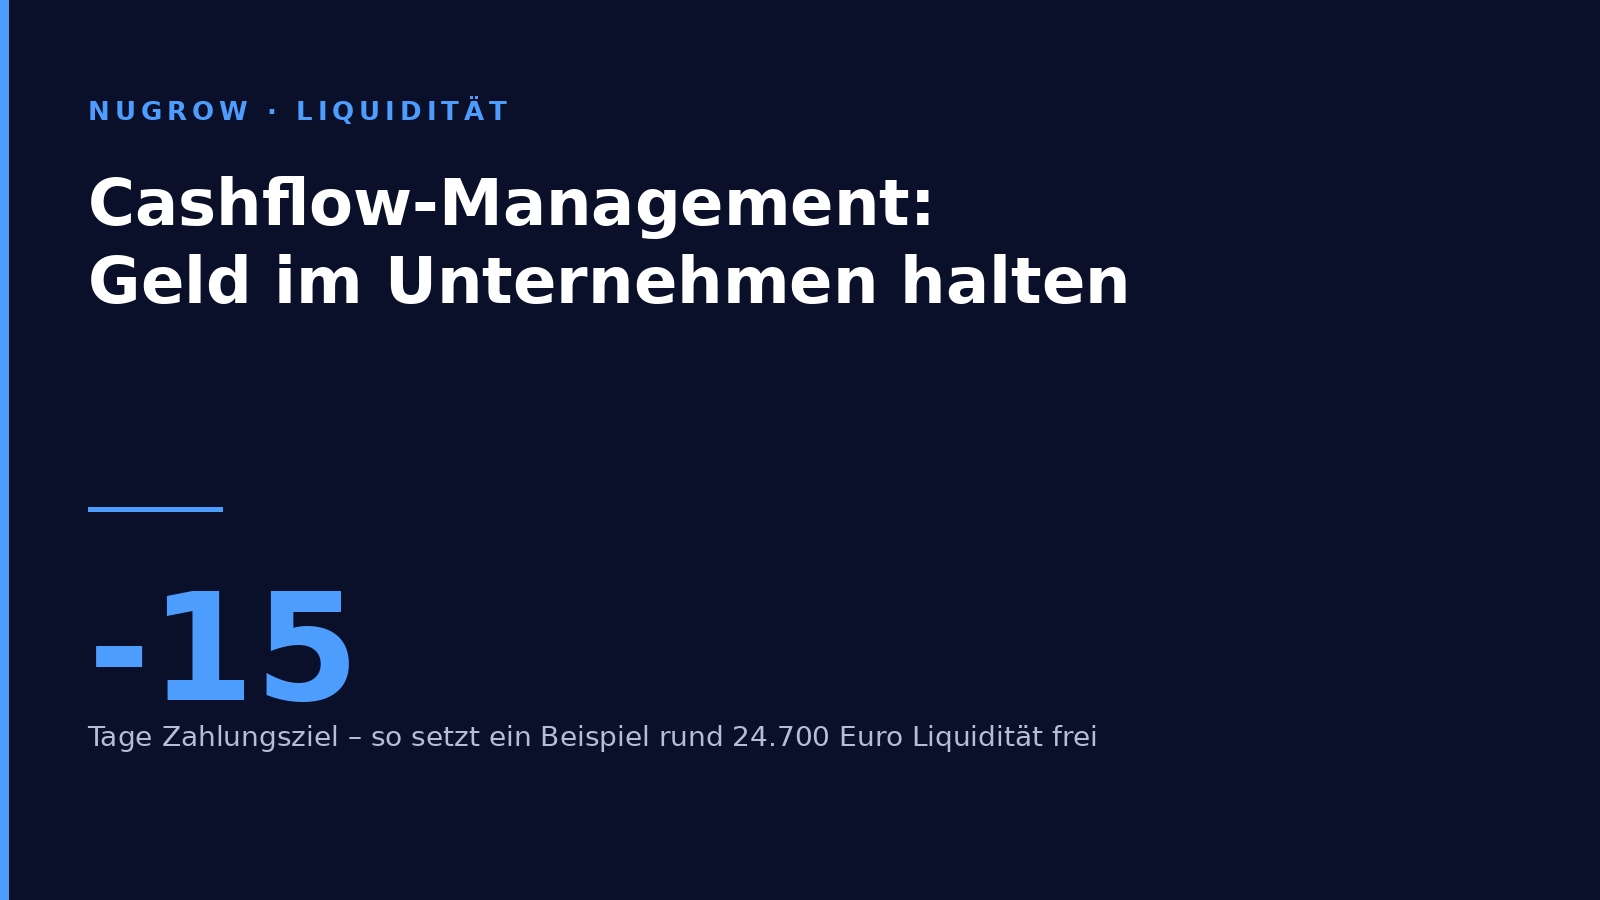
Bei den meisten Unternehmen liegt der größte Hebel bei den Kunden. Ein Beispiel mit fiktiven Zahlen: Ein Unternehmen setzt im Jahr 600.000 Euro netto um. Bei einem durchschnittlichen Zahlungsziel von 45 Tagen stehen im Schnitt rund 73.973 Euro an offenen Forderungen aus. Sinkt das Ziel auf 30 Tage, sind es rund 49.315 Euro. Die Differenz von rund 24.700 Euro steht als Liquidität zur Verfügung, ohne dass ein Cent mehr Umsatz entsteht. (Rechnung: Jahresumsatz geteilt durch 365, mal Zahlungsziel in Tagen.)
- Rechnungen sofort nach Leistung stellen, nicht gesammelt am Monatsende.
- Kürzere Zahlungsziele oder Anzahlungen und Abschlagsrechnungen vereinbaren.
- Mahnwesen mit festen Stufen und Terminen automatisieren.
- SEPA-Lastschrift anbieten, wo es zur Kundenbeziehung passt.
Welche Software dabei hilft, steht im Beitrag Forderungsmanagement-Software. Was solche Tools kosten, zeigt die Übersicht 12 Finance-Tools, die ihren Preis nennen.
Hebel 2: Verbindlichkeiten bewusst steuern
Lieferantenziele sind ein zinsloser Kredit. Nutze sie, aber bezahle nicht zu früh und nicht zu spät. Bei Skonto lohnt eine Rechnung: Zwei Prozent Skonto bei Zahlung nach zehn statt nach dreißig Tagen entsprechen rechnerisch einem Jahreszins von rund 37 Prozent. Ist Liquidität vorhanden, lohnt sich das fast immer. Ist sie knapp, solltest du sie dafür nicht riskieren.
Hebel 3: Reserve und Vorschau
Eine Liquiditätsreserve fängt schwache Monate ab. Als Faustregel gilt ein Kontostand, der mindestens die Fixkosten eines Monats deckt. Mindestens genauso wichtig ist der Blick nach vorn: Eine 13-Wochen-Liquiditätsplanung zeigt, wann Zahlungen anstehen und wo es eng wird. Frühwarnzeichen beschreibt der Beitrag Liquiditätsengpass erkennen. Wie Forderungen, Vorräte und Verbindlichkeiten zusammenwirken, zeigt Working Capital senken.
Kurz und kompakt
Wer es knapp mag, findet weitere Tipps im Beitrag Top 5 Tipps für das Cashflow-Management von Startups. Wenn Abschlüsse, Zahlungsüberwachung und Planung fehlen, unterstützt nugrow mit Interim Accounting und FP&A.
Häufige Fragen
Was ist der Unterschied zwischen Gewinn und Cashflow?
Gewinn ist ein Rechenwert aus Erträgen und Aufwendungen. Cashflow zeigt die tatsächlichen Ein- und Auszahlungen. Ein Unternehmen kann Gewinn ausweisen und trotzdem zahlungsunfähig werden, etwa weil Kunden spät zahlen oder Investitionen anstehen.
Wie schnell lässt sich der Cashflow verbessern?
Am schnellsten wirken kürzere Zahlungsziele, sofortige Rechnungsstellung und konsequentes Mahnen. Im Rechenbeispiel setzt ein um 15 Tage kürzeres Zahlungsziel bei 600.000 Euro Jahresumsatz rund 24.700 Euro frei.
Lohnt sich Skonto?
Oft ja, wenn Liquidität vorhanden ist. Zwei Prozent Skonto bei Zahlung nach zehn statt dreißig Tagen entsprechen rechnerisch einem Jahreszins von rund 37 Prozent. Steht die Liquidität nicht zur Verfügung, sollte man sie nicht dafür riskieren.
Hinweis zu den Zahlen
Das Rechenbeispiel ist fiktiv und vereinfacht. Es ignoriert Umsatzschwankungen, Umsatzsteuer und Teilzahlungen. Stand: Oktober 2026.