Die kurze Antwort
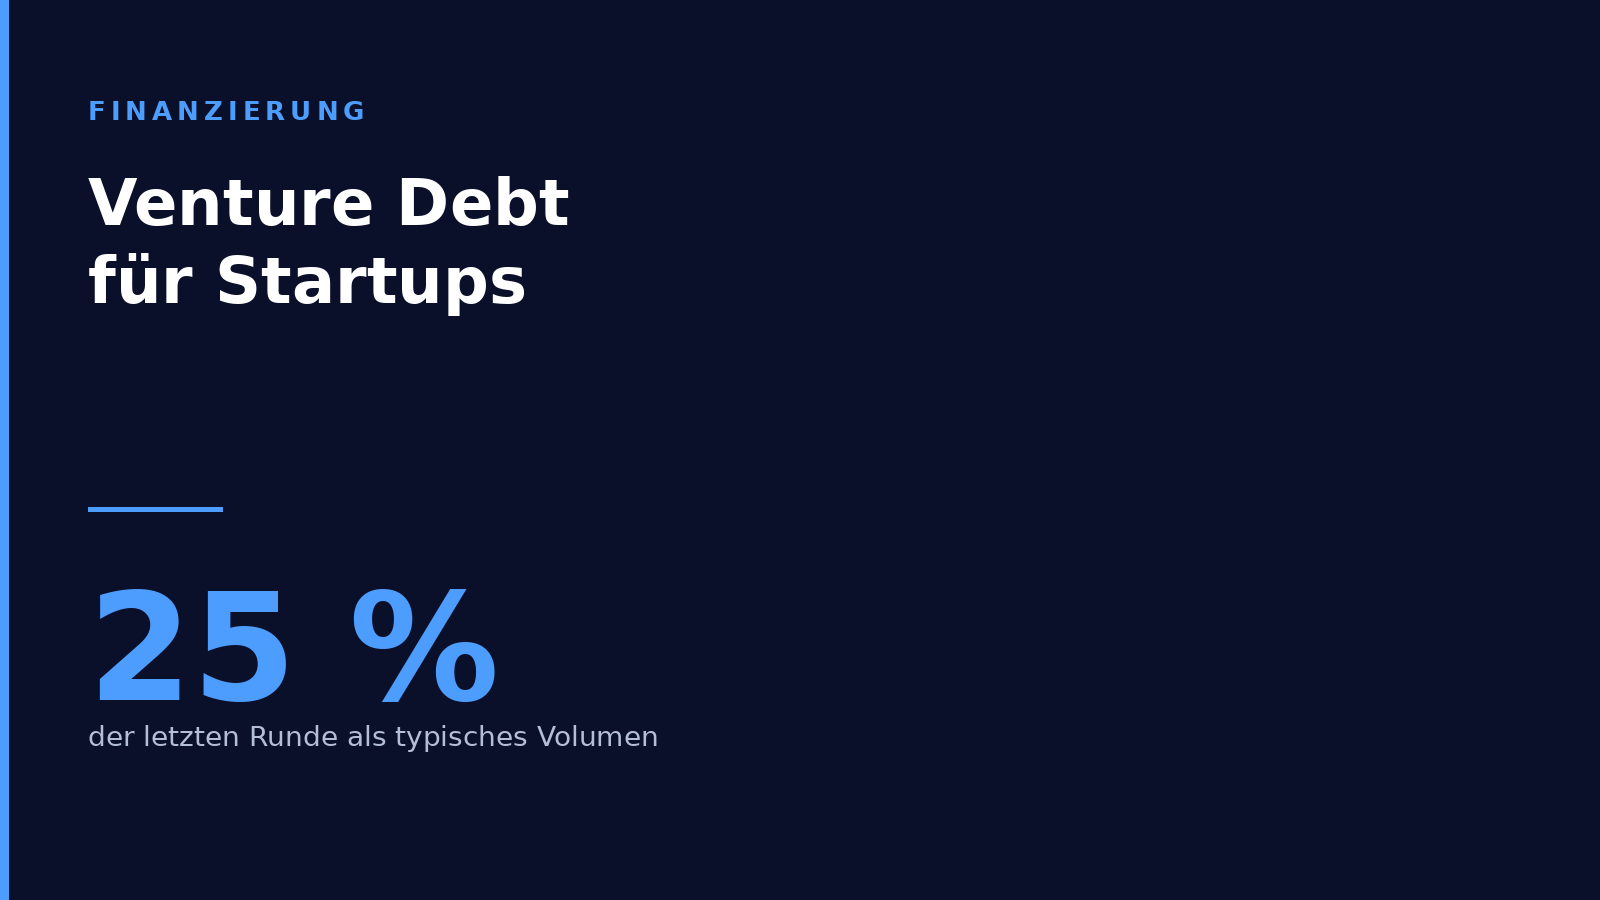
Venture Debt ist ein Darlehen für Startups, die bereits von Investoren finanziert werden und schnell wachsen. Es ergänzt Eigenkapital, ersetzt es aber nicht. Du bekommst Geld, ohne sofort Anteile abzugeben, zahlst dafür aber Zinsen, hältst Auflagen ein und gibst dem Kreditgeber meist eine kleine Beteiligungsoption. Sinnvoll ist das vor allem, um den Zeitraum bis zur nächsten Finanzierungsrunde zu verlängern. Stand: Oktober 2026.
Wie Venture Debt funktioniert
Spezialisierte Kreditgeber vergeben Venture Debt in der Regel kurz nach einer Eigenkapitalrunde, weil die Investoren dann als Absicherung wirken. Die Laufzeit liegt häufig bei wenigen Jahren, oft mit einer Phase, in der zunächst nur Zinsen gezahlt werden. Die Höhe orientiert sich meist an der letzten Runde oder am wiederkehrenden Umsatz. Die genauen Konditionen unterscheiden sich stark zwischen Anbietern und Marktphasen.
Was Venture Debt kostet
Die Kosten bestehen aus mehreren Teilen: dem Zins, einer Bearbeitungsgebühr und den Warrants. Warrants sind Optionen, später Anteile zu einem festgelegten Preis zu erwerben. Dafür nennen aktuelle Marktübersichten einen niedrigen einstelligen Prozentbereich. Ob sich die Angabe auf die Darlehenssumme oder auf Unternehmensanteile bezieht, ist nicht einheitlich. Lass dir die Berechnung im Angebot deshalb genau erklären und rechne die Gesamtkosten durch, bevor du unterschreibst.
Covenants: die Auflagen
Kreditgeber verlangen meist, dass du bestimmte Kennzahlen einhältst, zum Beispiel einen Mindestbestand an Liquidität oder ein Mindestwachstum. Verstößt du dagegen, kann der Kreditgeber das Darlehen kündigen oder neu verhandeln. Wie du solche Auflagen im Berichtswesen abbildest, zeigt der Beitrag Covenant-Reporting für Banken und Debt Funds.
Wann Venture Debt sinnvoll ist
- Runway verlängern: Du willst mehrere Monate gewinnen, um bessere Kennzahlen für die nächste Runde zu erreichen.
- Konkretes Ziel finanzieren: Zum Beispiel Ausstattung oder einen Meilenstein, der den Wert deutlich steigert.
- Verwässerung begrenzen: Du möchtest weniger Anteile abgeben, als eine zusätzliche Eigenkapitalrunde erfordern würde.
Wann es nicht passt
Ohne Investoren im Rücken und ohne verlässliche Einnahmen ist Venture Debt riskant. Die Zinsen und Tilgungen laufen weiter, auch wenn das Wachstum ausbleibt. Wenn du ohnehin knapp bei Kasse bist, erhöht ein Darlehen das Risiko. Prüfe zuerst, ob du das Problem günstiger lösen kannst, etwa über weniger gebundenes Working Capital oder eine Brückenfinanzierung durch Bestandsinvestoren, zum Beispiel ein Wandeldarlehen.
Vorbereitung: Was Kreditgeber sehen wollen
Kreditgeber prüfen vor allem, ob du die Rückzahlung aus deiner Planung belegen kannst. Dazu gehören ein belastbarer Liquiditätsplan, aktuelle Zahlen und eine saubere Cap Table. Die 13-Wochen-Liquiditätsplanung ist dafür ein guter Baustein, weil sie zeigt, wann Geld eingeht und ausgeht. Achte außerdem auf Frühwarnsignale für Liquiditätsengpässe, bevor du verhandelst: Wer unter Zeitdruck verhandelt, bekommt schlechtere Konditionen. Der Überblick zur Kapitalbeschaffung steht im Beitrag Fundraising für Startups.
Häufige Fragen
Was ist Venture Debt?
Venture Debt ist ein Darlehen für Startups mit Investorenunterstützung. Es ergänzt Eigenkapital und verlängert häufig die Zeit bis zur nächsten Runde.
Was sind Warrants bei Venture Debt?
Warrants sind Optionen, später Anteile zu einem festgelegten Preis zu kaufen. Sie sind ein Teil der Vergütung des Kreditgebers neben dem Zins.
Für wen eignet sich Venture Debt?
Vor allem für wachstumsstarke Startups, die bereits eine Eigenkapitalrunde abgeschlossen haben und planbare Einnahmen oder starke Investoren vorweisen können.
Ersetzt Venture Debt eine Finanzierungsrunde?
Nein. Es verlängert den Zeitraum bis zur nächsten Runde, ersetzt aber kein Eigenkapital und muss zurückgezahlt werden.
Quellen
re-cap, Marktübersicht Venture Debt (August 2026); Gründerfreunde, Venture Debt erklärt (Juni 2026). Stand: Oktober 2026. Konditionen ändern sich, dieser Beitrag ersetzt keine Finanz- oder Rechtsberatung.