Warum steigt das EBITDA, während die Liquidität sinkt?
Ein höheres EBITDA kann mit einem sinkenden Bankbestand zusammenfallen, weil Ergebnis und Zahlungsbewegungen unterschiedliche Größen sind. Forderungen und Vorräte können Mittel binden, Investitionen und Darlehenstilgungen Auszahlungen auslösen. Eine nachvollziehbare Cash-Brücke erklärt, welche Veränderungen zwischen Ergebnis und Bankbestand liegen.
Für einen Finance Operating Partner zählt deshalb neben der Ergebnisentwicklung: Wo werden Mittel gebunden, welche Zahlungen stehen bevor und wer bearbeitet die Ursachen? Dieser Beitrag zeigt ein durchgerechnetes Beispiel und die nächsten Prüfschritte.
Direkt zum Abschnitt: Rechenbeispiel · Fünf Prüfschritte · Welche Unterstützung passt?
Rechenbeispiel: Mehr EBITDA und trotzdem 55.000 Euro weniger Cash
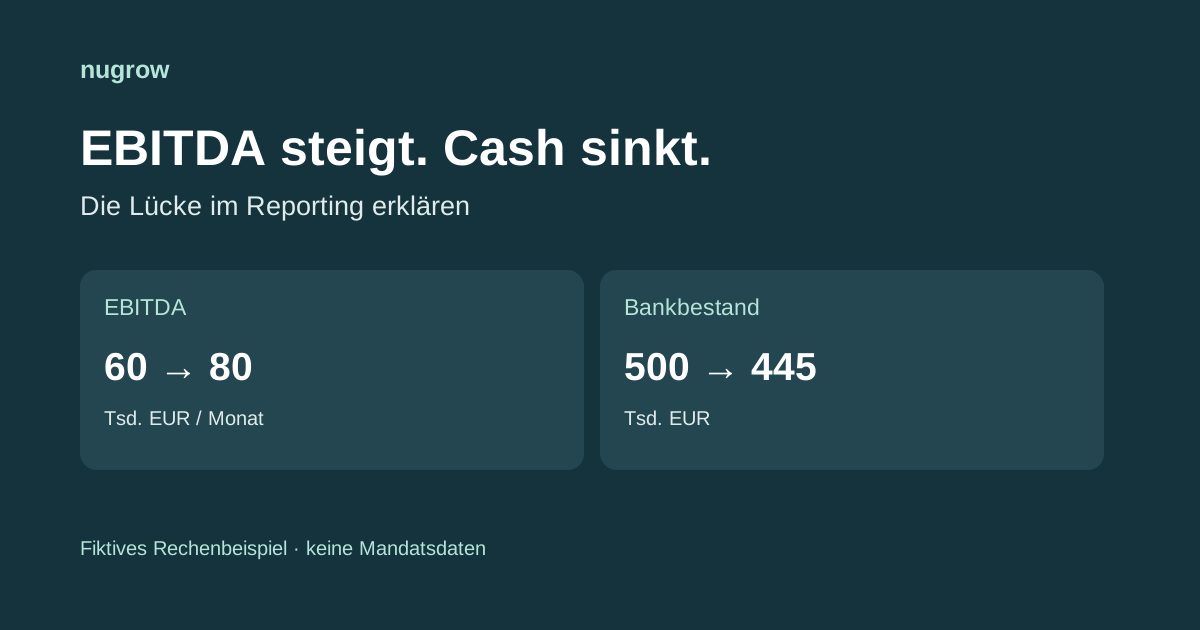
Fiktive Daten, alle Beträge in Tsd. EUR. Das EBITDA einer Beteiligung steigt von 60 im Vormonat auf 80 im aktuellen Monat. Verglichen werden derselbe Gesellschaftsumfang und dieselbe Ergebnisdefinition. Der Bankbestand entwickelt sich im aktuellen Monat so:
- Bankbestand zu Monatsbeginn: 500.
- EBITDA des aktuellen Monats: +80.
- Zusätzlich gebundenes Working Capital: −60.
- Gezahlte Investitionen: −30.
- Gezahlte Steuern und Zinsen: −25.
- Darlehenstilgung: −20.
- Bankbestand zum Monatsende: 445.
Die Rechnung lautet 500 + 80 − 60 − 30 − 25 − 20 = 445. Das EBITDA ist gegenüber dem Vormonat um 20 gestiegen, der Bankbestand im aktuellen Monat um 55 gesunken. Beides kann gleichzeitig richtig sein. Weitere zahlungsunwirksame Korrekturen, operative Bilanzveränderungen und Finanzierungseffekte sind im Beispiel null.
Das Muster-Board-Pack mit Excel-Datei zeigt diesen aktuellen Berichtsmonat einschließlich Plan-Ist-Vergleich und Maßnahmen. Der dortige EBITDA-Plan von 150 ist ein anderer Vergleichsmaßstab als der hier ergänzte Vormonatswert von 60.
Welche Ursachen stecken typischerweise hinter der Lücke?
Umsatz wurde erfasst, Kunden haben noch nicht bezahlt
Ein höherer Forderungsbestand kann auf Wachstum, längere Zahlungsziele, verspätete Rechnungen oder strittige Leistungen zurückgehen. Die Ursachen verlangen unterschiedliche Maßnahmen. Eine offene Rechnung ist nicht automatisch überfällig. Im Beispiel steigen Forderungen um 40 und Vorräte um 20, während Lieferverbindlichkeiten unverändert bleiben.
Investitionen und Finanzierung wirken außerhalb des EBITDA
Gezahlte Investitionen und Darlehenstilgungen können den Bankbestand reduzieren, ohne das EBITDA desselben Monats entsprechend zu mindern. Auch Zins- und Steuerzahlungen gehören in die Überleitung. Nicht zahlungswirksame Ergebniseffekte und weitere operative Bilanzpositionen werden je nach Datenbasis separat berücksichtigt.
Eine EBITDA-Bereinigung erzeugt keinen Zahlungseingang
Wird ein einmaliger Aufwand aus dem Adjusted EBITDA herausgerechnet, ist damit nicht automatisch Cash entstanden. War die Rechnung bereits bezahlt, bleibt der Mittelabfluss bestehen. Operatives EBITDA, angepasste Kennzahl und Cash-Brücke brauchen jeweils eine klare Definition.
Fünf Prüfschritte für das nächste Finance-Review
- Umfang abgleichen: Stimmen Periode, Gesellschaften, Währungen und EBITDA-Definition? Zukäufe, Wechselkurse und Umbuchungen können Bestandsvergleiche verzerren.
- Bankbestände abstimmen: Anfang und Ende aus Banknachweisen übernehmen. Verfügungsbeschränkungen separat zeigen.
- Working Capital erklären: Forderungen, Vorräte und Lieferverbindlichkeiten nach Bewegungen und Ursachen untersuchen. Weitere operative Bilanzpositionen ergänzen.
- Übrige Zahlungen zuordnen: Investitionen, Steuern, Zinsen und Finanzierung einzeln erfassen. Eine ungeklärte Differenz erhält einen Verantwortlichen statt einer pauschalen Ausgleichsposition.
- Ausblick ergänzen: Die 13-Wochen-Liquiditätsplanung zeigt die nächsten Zahlungstermine und mögliche Engpässe. Eine vergangene Cash-Brücke ersetzt diese Vorschau nicht.
Welche Unterstützung passt zum Befund?
Fehlen abgestimmte Konten oder nachvollziehbare offene Posten, beginnt die Arbeit in der Interim-Buchhaltung. Liegen verlässliche Ist-Zahlen vor, aber Analyse und Forecast fehlen, passt FP&A-Unterstützung. Sind Aufgaben und Datenlage insgesamt unklar, strukturiert ein Finance Assessment mit priorisiertem Befundbericht den Einstieg.
Für Maßnahmen im Forderungs-, Bestands- und Verbindlichkeitsmanagement führt der Beitrag Working Capital senken weiter. In diesem Beitrag steht die Erklärung der Ergebnis-Cash-Lücke im Vordergrund.
Ergebnis-Cash-Lücke und nächsten Berichtstermin schildern. Für den Einstieg reichen Zeitraum, Gesellschaftsumfang und eine Beschreibung des Problems.
Häufige Fragen
Ist ein positives EBITDA ein Nachweis ausreichender Liquidität?
Nein. Zahlungszeitpunkte, Working Capital, Investitionen und Finanzierung können den verfügbaren Bankbestand deutlich verändern. Benötigt werden abgestimmte Bestände und eine aktuelle Zahlungsvorschau.
Kann ich Adjusted EBITDA direkt in die Cash-Brücke übernehmen?
Nur mit einer vollständigen Überleitung der Anpassungen und ihrer tatsächlichen Cash-Wirkung. Eine Ergebnisbereinigung darf nicht automatisch als zusätzlicher Zahlungseingang behandelt werden.
Fachliche Grundlage
Die Zahlen und Prüfschritte sind ein eigenständiges fiktives Arbeitsbeispiel von nugrow. Die IFRS Foundation zu IAS 7 erläutert die Trennung operativer, investiver und finanzierungsbezogener Zahlungsströme sowie die Berücksichtigung nicht zahlungswirksamer Effekte. Die hier gezeigte Management-Brücke ist keine vollständige Kapitalflussrechnung nach einem Rechnungslegungsstandard. Stand: Oktober 2026.